생활비를 줄이려면 먼저 우리 집이 평균보다 높은지 낮은지보다 어느 항목이 다음 행동으로 이어지는지를 봐야 합니다. 이 페이지는 2026년 1분기 가계동향조사 기준값을 놓고, 우리 집 월소득·생활비를 입력해 소비성향과 위험 항목을 바로 계산하는 진단기입니다.

오늘 기준 결론
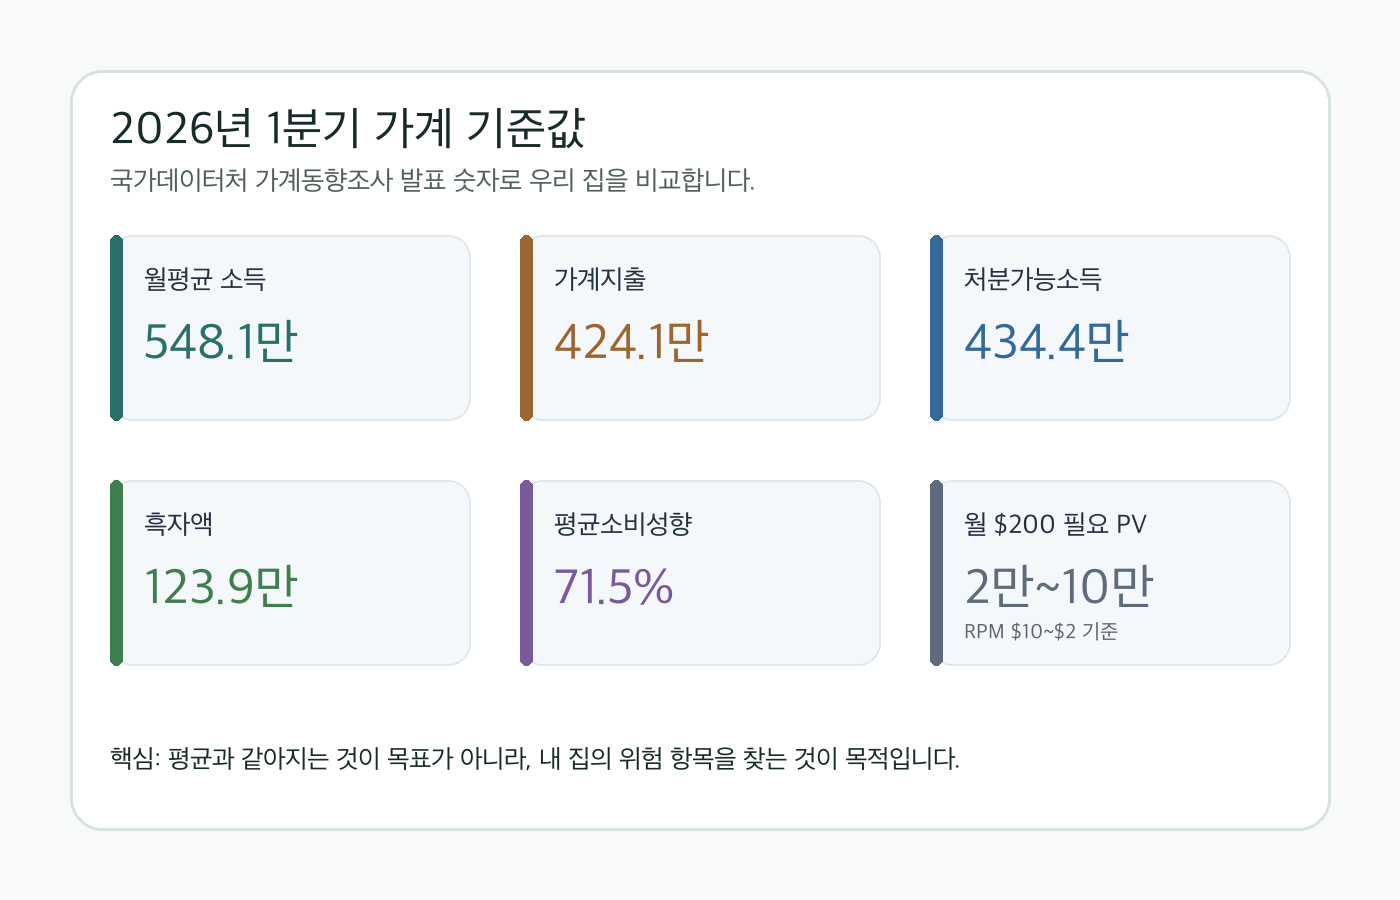
2026년 1분기 가구당 월평균 소득은 548.1만 원, 처분가능소득은 434.4만 원, 흑자액은 123.9만 원, 평균소비성향은 71.5%입니다. 이 숫자는 정답이 아니라 비교 기준입니다. 우리 집은 소비성향, 흑자액, 큰 항목 TOP3만 먼저 보면 됩니다.
2026년 1분기 가구당 월평균 소득은 548.1만 원, 처분가능소득은 434.4만 원, 흑자액은 123.9만 원, 평균소비성향은 71.5%입니다. 이 숫자는 정답이 아니라 비교 기준입니다. 우리 집은 소비성향, 흑자액, 큰 항목 TOP3만 먼저 보면 됩니다.
우리 집 생활비 진단 계산기
입력값은 이 브라우저 화면 안에서만 계산됩니다. 서버로 저장하거나 전송하지 않습니다. 개인 카드번호, 계좌번호, 승인번호 같은 정보는 절대 입력하지 마세요.
2026년 1분기 기준값
| 항목 | 공식 기준값 | 어떻게 쓸까 |
|---|---|---|
| 월평균 소득 | 548.1만 원 | 우리 집 월소득과 비교 |
| 가계지출 | 424.1만 원 | 소비지출+비소비지출 전체 규모 |
| 처분가능소득 | 434.4만 원 | 세금·사회보험 등을 뺀 뒤 실제 쓸 수 있는 돈 |
| 흑자액 | 123.9만 원 | 처분가능소득에서 소비지출을 뺀 여유 |
| 평균소비성향 | 71.5% | 처분가능소득 중 소비지출 비율 |
계산 결과 해석표
| 소비성향 | 상태 | 다음 행동 |
|---|---|---|
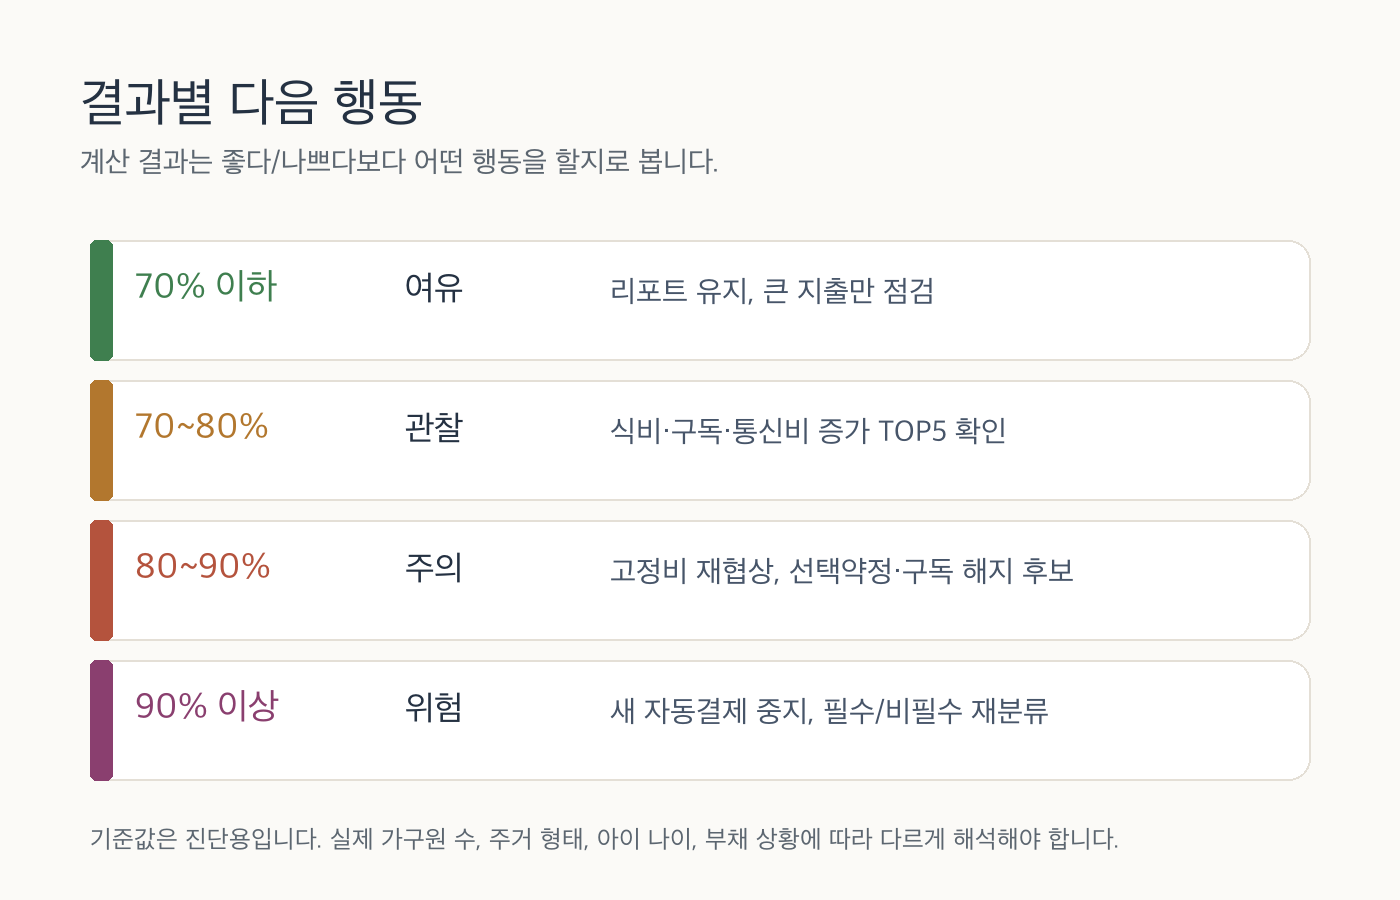
| 70% 이하 | 여유 | 월말 리포트 유지, 큰 지출 3개만 확인 |
| 70~80% | 관찰 | 식비·구독·통신비 증가 TOP5 확인 |
| 80~90% | 주의 | 고정비 재협상, 선택약정·구독 해지 후보 지정 |
| 90% 이상 | 위험 | 새 자동결제 중지, 필수/비필수 지출 재분류 |
생활비 진단은 이렇게 이어진다
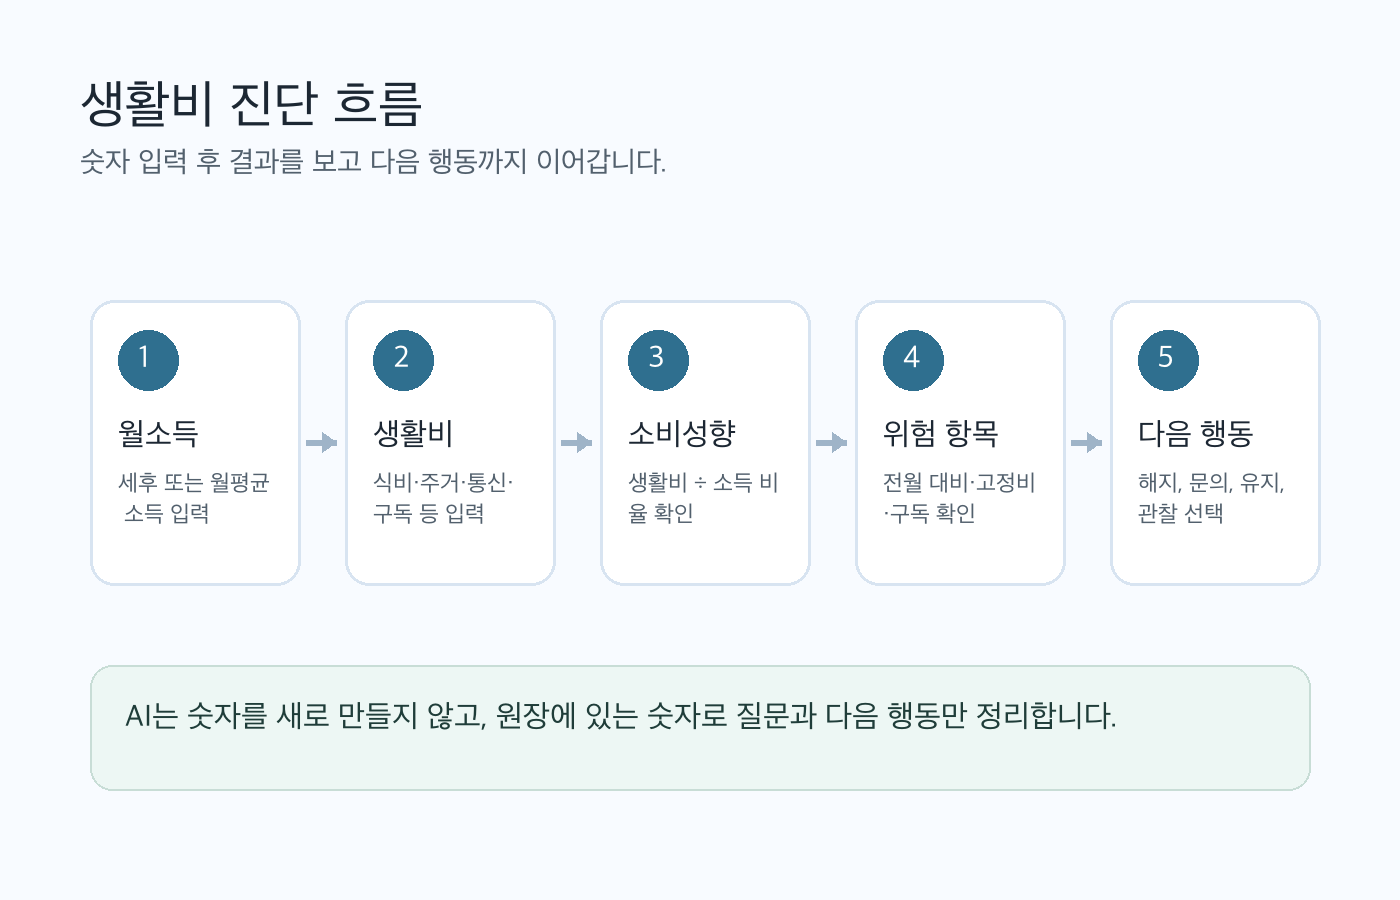
계산기가 알려주는 것은 절약 성공 여부가 아닙니다. 다음 달에 어떤 항목을 볼지 정하는 우선순위입니다. 소비성향이 높아도 주거비나 아이비용처럼 당장 줄이기 어려운 항목이 클 수 있고, 소비성향이 낮아도 구독·통신비처럼 바로 조정 가능한 항목이 숨어 있을 수 있습니다.
진단 다음에는 무엇을 하면 좋을까요?
입력한 금액을 가계부 원장에 옮겨 매달 같은 기준으로 비교해 보세요. 반복해서 나가는 구독·통신비를 먼저 살피고, 생활비 템플릿에 월별 변화를 기록하면 다음 달 점검할 항목을 정하기 쉽습니다.
그대로 쓰는 AI 프롬프트
아래 월소득, 생활비 합계, 식비, 주거비, 통신·구독, 아이비용을 기준으로 우리 집 생활비 진단을 해줘. 소비성향, 흑자액, 가장 큰 항목 TOP3, 다음 달 행동 5개를 표로 정리해줘. 숫자는 내가 준 값만 쓰고, 불확실한 원인은 후보라고 표시해줘.
자주 헷갈리는 질문
- 평균소비성향 71.5%보다 높으면 나쁜 건가요?
- 그렇게 단정하면 안 됩니다. 가구원 수, 주거 형태, 아이 나이, 부채 상환, 비소비지출에 따라 해석이 달라집니다.
- 소득은 세전으로 넣나요, 세후로 넣나요?
- 생활비 판단에는 처분가능소득에 가까운 세후 월소득을 넣는 편이 좋습니다. 통계 기준과 완전히 같지는 않으므로 비교용으로만 보세요.
- 생활비 합계에는 대출 원리금도 넣나요?
- 이 계산기에서는 실제 월 현금흐름을 보기 위해 넣어도 됩니다. 다만 공식 평균소비성향과 직접 비교할 때는 소비지출과 비소비지출 기준 차이를 기억해야 합니다.
- 계산 결과가 위험이면 바로 해지해야 하나요?
- 아닙니다. 해지는 마지막 단계입니다. 먼저 반복결제 후보, 선택약정, 요금제, 관리비·전기요금, 장보기 패턴을 확인하세요.
공식자료
- 2026년 1/4분기 가계동향조사 결과 보도자료 – 2026년 1분기 월평균 소득, 가계지출, 처분가능소득, 흑자액, 평균소비성향 기준값
- 가계동향조사 통계설명 – 가계수지, 소득·소비수준 변화 측정이라는 통계 목적과 공표 범위 확인
- Google Sheets 함수 목록 – 생활비 원장 합계와 비율 계산을 시트로 옮길 때 필요한 함수 기준
업데이트 기준: 2026년 8월 7일 확인. 최신 가계동향조사 보도자료는 2026년 1/4분기 자료입니다. 이 글은 생활비 점검용이며 금융·세무·법률 자문이 아닙니다.